Détroit d’Ormuz : le reroutage énergétique accroît le risque logistique asiatique
La réduction signalée des flux de matières premières par le détroit d’Ormuz fait monter les risques sur l’énergie, le fret, l’assurance maritime et le financement du commerce en Asie.
Ce qu’il faut retenir
Les informations disponibles au 4 septembre 2026 font état d’une forte réduction de la circulation des navires liés aux matières premières dans le détroit d’Ormuz. Dans le même temps, les prix du GNL en Asie, les primes sur le pétrole russe ESPO et les coûts d’assurance maritime sont signalés en hausse.
Pour les entreprises qui importent depuis la Chine, approvisionnent des marchés asiatiques ou dépendent du transport maritime international, l’enjeu dépasse le seul prix du pétrole. Une perturbation durable dans cette zone peut affecter le coût et la prévisibilité du fret, les délais de livraison, les conditions d’assurance, les besoins de trésorerie et la disponibilité de certains intrants industriels.
Il ne s’agit pas, à ce stade, d’une base suffisante pour prédire l’ampleur ou la durée des conséquences. En revanche, les acheteurs, logisticiens et directions financières exposés à l’énergie ou aux flux Asie–Moyen-Orient ont intérêt à revoir rapidement leurs scénarios de continuité.
Ce qui vient de se passer
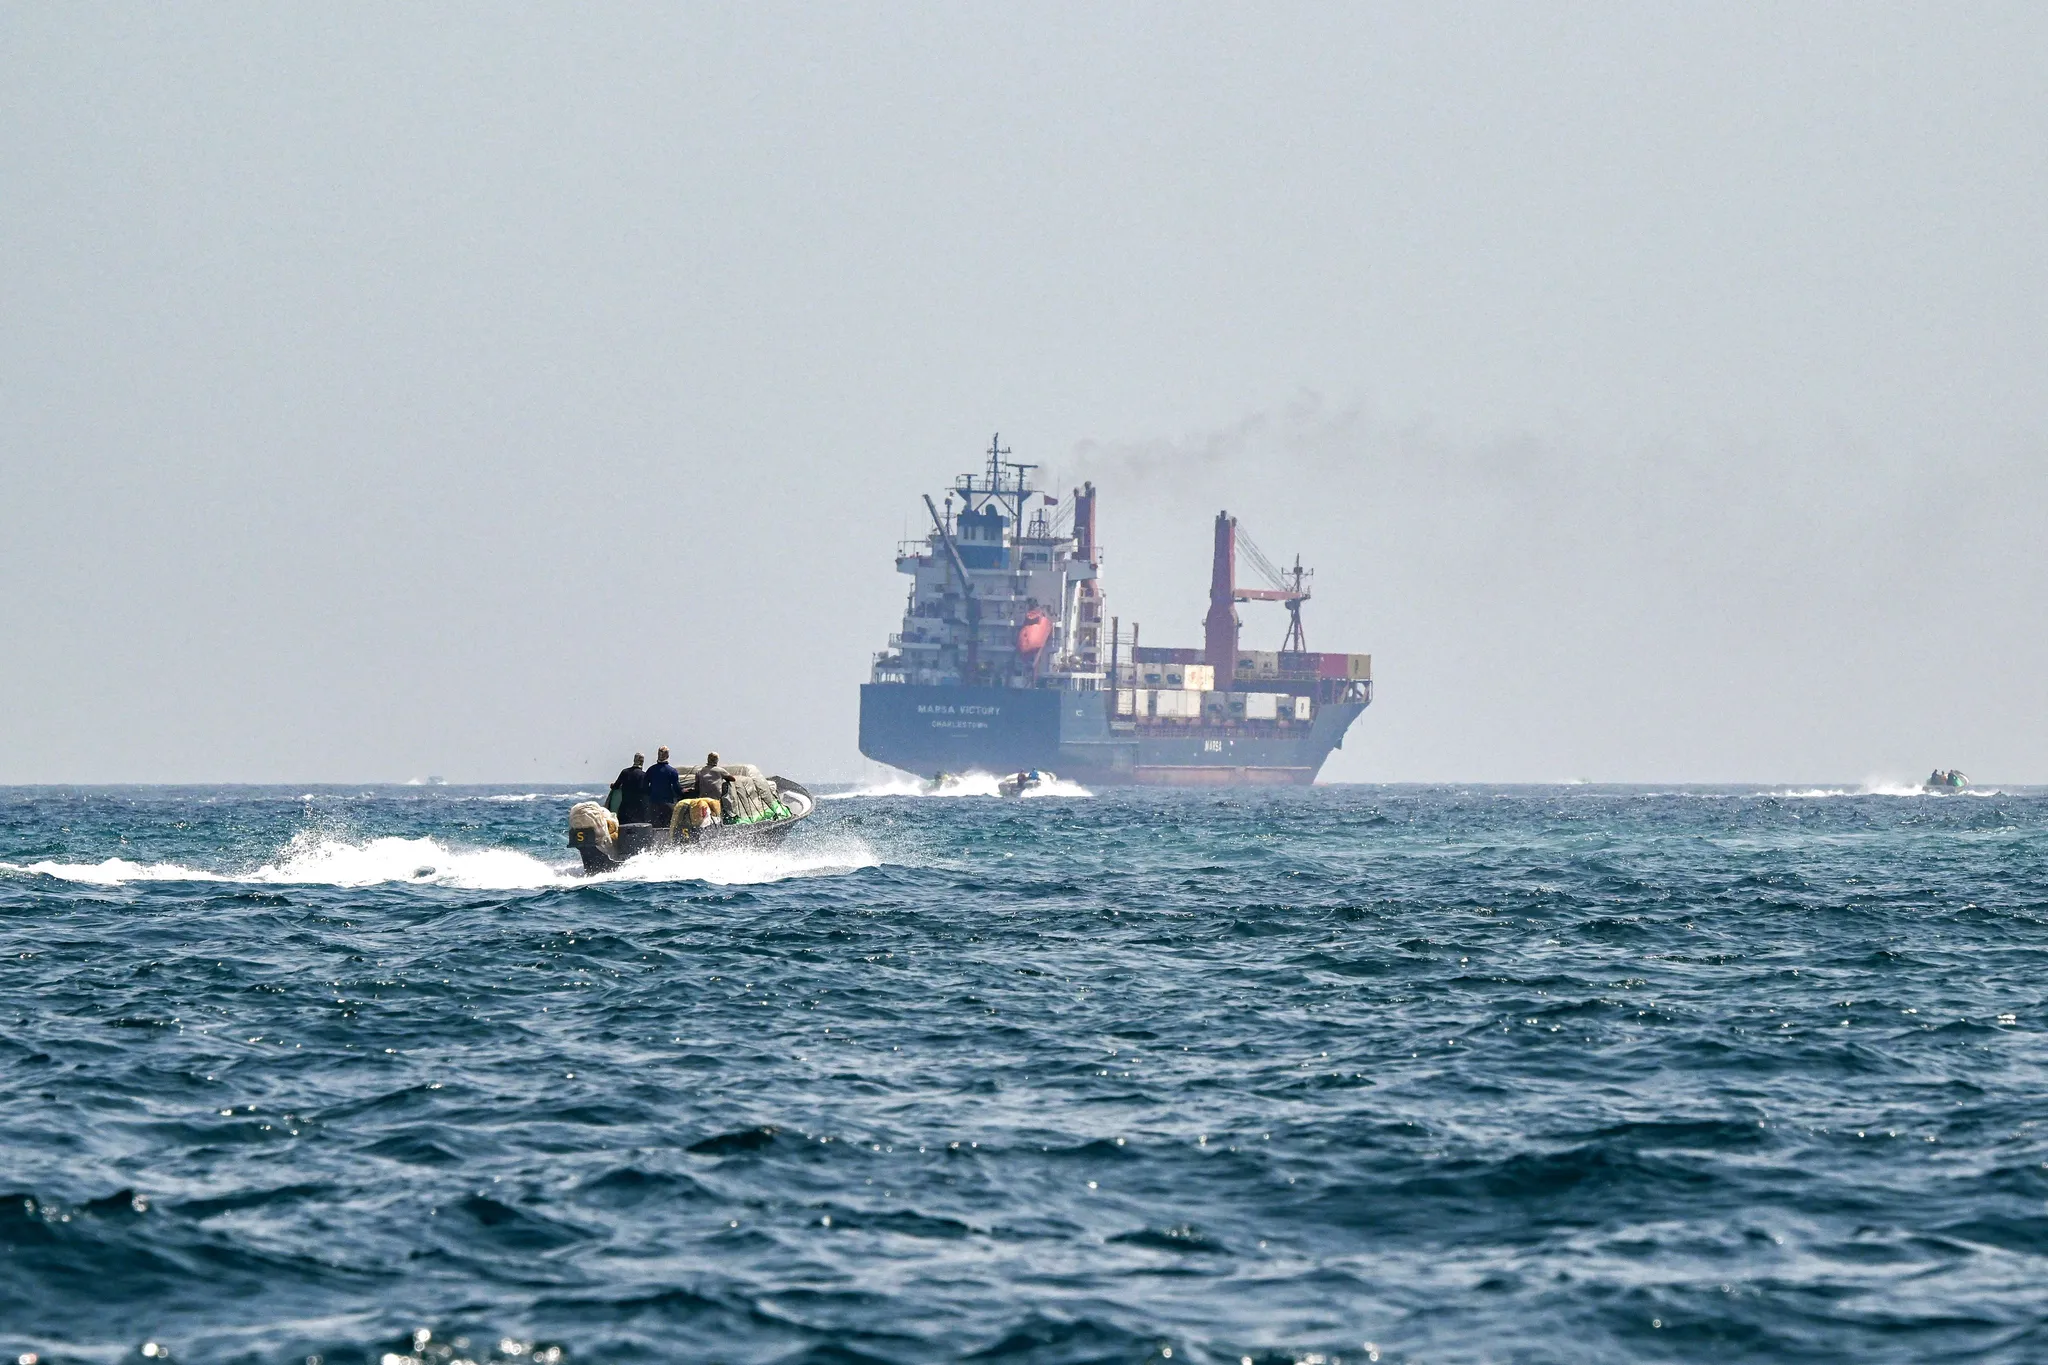
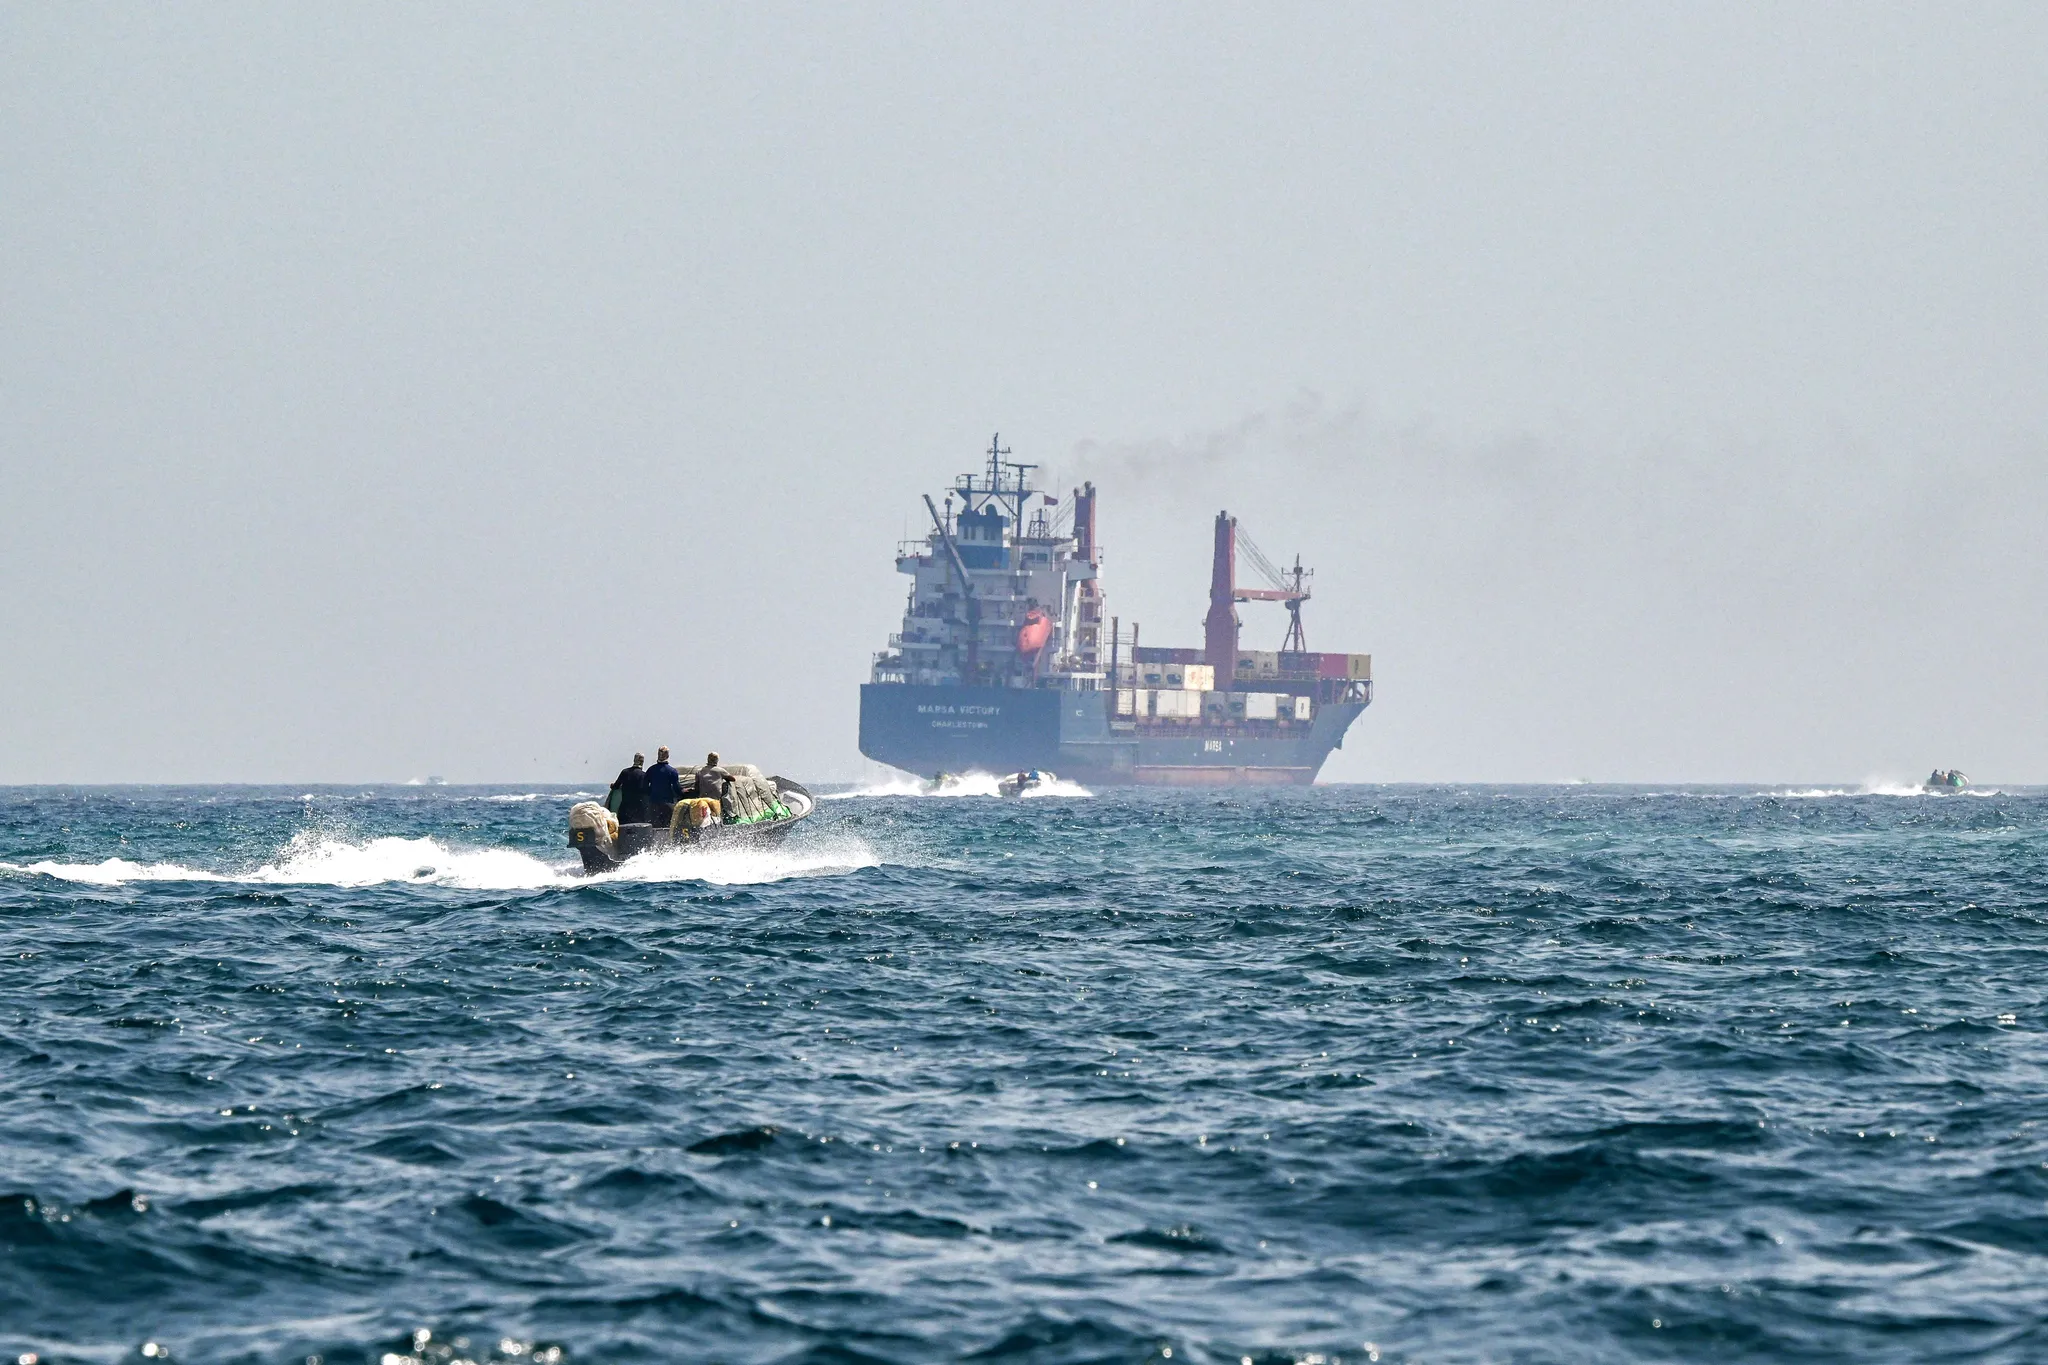
Le détroit d’Ormuz est un passage maritime stratégique pour les exportations énergétiques du Golfe. Selon les informations de veille disponibles, la circulation des navires transportant des matières premières y serait désormais fortement réduite. Cette situation entraîne un reroutage des cargaisons énergétiques et un renchérissement perçu du risque maritime.
Les signaux rapportés concernent notamment :
- une hausse des prix du gaz naturel liquéfié (GNL) en Asie ;
- une augmentation des primes observées sur le pétrole russe ESPO ;
- une progression des coûts d’assurance maritime ;
- des ajustements possibles de routes et de programmes d’approvisionnement.
Ces éléments décrivent une tension sur les marchés et les chaînes logistiques, mais ne permettent pas à eux seuls de conclure que tous les itinéraires ou toutes les catégories de marchandises sont affectés de manière identique. L’exposition dépendra du port de départ, de destination, du transporteur, des clauses contractuelles, du type de cargaison et des mesures appliquées par les assureurs ou les autorités compétentes.
Pourquoi cette évolution est importante
Le détroit d’Ormuz ne concerne pas uniquement les importateurs directs de pétrole ou de gaz. Les hydrocarbures alimentent une large part des coûts de production et de transport : carburants maritimes, électricité, produits pétrochimiques, emballages plastiques, composants chimiques et intrants manufacturés.
Une hausse du risque sur ce corridor peut donc se transmettre à plusieurs niveaux :
-
Énergie et matières premières. Les acheteurs de pétrole brut et de GNL peuvent faire face à des prix plus volatils, à des délais de chargement modifiés ou à une concurrence accrue pour des cargaisons alternatives.
-
Transport maritime. Même lorsqu’un conteneur ne transite pas par Ormuz, le marché du fret peut être influencé par la réallocation de navires, la hausse des coûts opérationnels ou le renforcement des exigences de sûreté et d’assurance.
-
Assurance et financement du commerce. Une hausse des primes d’assurance maritime peut renchérir le coût rendu d’une marchandise. Des opérations jugées plus sensibles peuvent aussi faire l’objet de contrôles renforcés par les banques, les assureurs ou les partenaires de conformité.
-
Stocks et planification industrielle. Les entreprises utilisant des résines, produits chimiques, carburants ou composants intensifs en énergie pourraient subir des variations de coûts avant même qu’une éventuelle hausse soit visible sur les prix de vente finaux.
Une exposition particulière pour les chaînes liées à la Chine
La Chine occupe une place majeure dans le commerce asiatique et dans les chaînes mondiales de fabrication. Elle est aussi présentée dans les informations disponibles comme un acheteur important de pétrole iranien. Dans ce contexte, toute réallocation des cargaisons, tout durcissement du risque de conformité ou toute tension bancaire peut avoir des effets indirects sur les flux commerciaux chinois.
Pour un importateur européen qui achète en Chine, le risque n’est pas nécessairement une interruption immédiate de ses expéditions. Il peut se matérialiser plus progressivement : ajustement des prix fournisseurs, disponibilité plus faible de certains intrants, surcharge ponctuelle de lignes, révision des surcharges ou allongement des délais de décision sur des dossiers de paiement et d’assurance.
Les entreprises travaillant avec des fournisseurs chinois ont donc intérêt à identifier les produits dont le coût est particulièrement sensible à l’énergie ou à la pétrochimie. Cette vigilance est pertinente, par exemple, pour les emballages, plastiques, produits chimiques, certaines pièces industrielles et les fabrications nécessitant une consommation énergétique élevée. Elle doit toutefois reposer sur les données concrètes de chaque filière, et non sur une hausse automatique supposée pour l’ensemble des produits chinois.
Conséquences commerciales possibles
Dans un scénario de perturbation prolongée, plusieurs conséquences sont plausibles, sans être certaines :
- hausse du coût total d’approvisionnement, à travers le transport, l’assurance, l’énergie ou les prix fournisseurs ;
- volatilité accrue des cotations, notamment pour les matières premières et les produits dont le prix est indexé de façon directe ou indirecte sur l’énergie ;
- besoin de stocks de sécurité plus important pour les références critiques ;
- renégociation de clauses logistiques, notamment sur la répartition des surcoûts, les délais et les conditions de livraison ;
- complexité renforcée des opérations de paiement et de conformité lorsqu’elles impliquent des zones, cargaisons ou contreparties exposées à un risque de sanctions.
Les importateurs et distributeurs doivent également distinguer le risque réel de l’anticipation de marché. Une annonce de surcharge ou d’augmentation tarifaire devrait être vérifiée : motif invoqué, période d’application, itinéraire concerné, base contractuelle et justificatifs disponibles. Le contexte peut expliquer une hausse de coût, mais il ne dispense pas de contrôler sa portée commerciale et contractuelle.
Les points de vigilance : assurance, sanctions et contrats
Le renchérissement de l’assurance maritime est un indicateur important, car il peut précéder ou accompagner des restrictions de couverture sur certaines zones, navires ou cargaisons. Les chargeurs devraient demander à leurs transitaires et assureurs si leurs expéditions sont concernées par des exclusions, surprimes, limitations de garantie ou exigences documentaires supplémentaires.
La question des sanctions doit être abordée avec une prudence particulière. Les informations de veille évoquent un risque de sanctions secondaires et de contrôles bancaires accru, en particulier du fait des flux énergétiques impliquant l’Iran et de la place de la Chine dans le commerce régional. L’applicabilité de règles de sanctions dépend cependant des pays concernés, des personnes ou entités impliquées, de la devise, des banques, de la marchandise et de la structure de l’opération.
Aucune conclusion juridique générale ne peut être tirée de cette seule évolution. Pour une opération exposée, la situation doit être vérifiée au cas par cas avec les conseils compétents, ainsi qu’auprès de la banque, de l’assureur et des partenaires logistiques concernés.
L’analyse PaxSolutio
Le signal principal n’est pas seulement une tension énergétique : c’est un risque de propagation à l’ensemble de la chaîne commerciale. À court terme, les entreprises les plus exposées sont celles qui importent directement des hydrocarbures, du GNL, des produits pétrochimiques ou des marchandises dépendantes de ces intrants. Mais les acteurs du e-commerce, de la distribution et du sourcing peuvent aussi être touchés indirectement par les coûts de transport, les emballages et la disponibilité fournisseur.
La réponse la plus utile consiste à privilégier la visibilité plutôt qu’une réaction uniforme. Les entreprises peuvent cartographier leurs flux critiques, demander des mises à jour écrites sur les routes et couvertures d’assurance, examiner leurs clauses de prix et de livraison, puis évaluer leurs alternatives d’approvisionnement ou d’itinéraires. Pour les références stratégiques, une discussion précoce avec les fournisseurs chinois, transitaires, assureurs et banques peut réduire le risque de découverte tardive d’un blocage ou d’un surcoût.
Compte tenu de l’urgence et du niveau de risque signalés par la veille, le sujet mérite un suivi rapproché. Son impact effectif dépendra avant tout de la durée de la perturbation, de l’évolution des conditions de navigation, des décisions d’assurance et des éventuelles mesures de conformité ou de sanctions applicables.